Статистическая отчетность переходит в цифровой формат: что изменится для бизнеса с учетом новых правил.
Постановление Правительства РФ от 7 сентября 2026 года № 1133 меняет порядок обязательного предоставления первичных статистических данных. Поправки внесены в Положение, утвержденное постановлением Правительства РФ от 18 августа 2008 года № 620, и направлены на дальнейший переход статистической отчетности в цифровую среду.
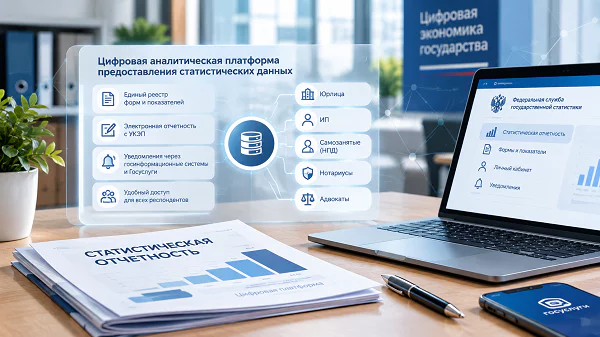
Ключевым элементом новой системы становится государственная информационная система «Цифровая аналитическая платформа предоставления статистических данных». В ней предусматривается формирование и ведение единого реестра форм и показателей, а взаимодействие респондентов с органами официального статистического учета постепенно переводится в электронный формат.
При этом важно учитывать переходный период: не все положения постановления начинают применяться одновременно. Отдельные нормы, прямо указанные в постановлении № 1133, будут использоваться с 1 января 2028 года.
Что меняет постановление № 1133
Главное изменение заключается не просто в переводе статистической отчетности в электронный вид. Меняется сама логика взаимодействия государства с респондентами.
Если ранее бизнесу приходилось ориентироваться на отдельные статистические формы, указания и каналы информирования, то новая модель предусматривает их объединение в единый реестр форм и показателей. В него должны включаться утвержденные формы федерального статистического наблюдения, указания по их заполнению, а также первичные статистические показатели и правила их представления. Формирование и ведение такого реестра возлагается на цифровую платформу.
Таким образом, цифровизация статистической отчетности затрагивает сразу несколько процессов:
- определение того, какие данные обязан предоставить респондент;
- получение информации о формах статистического наблюдения;
- получение уведомлений;
- подготовку статистических показателей;
- передачу отчетности;
- исправление ошибок;
- контроль сроков предоставления данных.
Это означает, что статистическая отчетность постепенно превращается из набора отдельных документов в единый цифровой процесс работы с данными.
Кто обязан предоставлять первичные статистические данные
Обновленное Положение закрепляет более широкий круг респондентов.
К нему относятся, в частности:
- российские юридические лица;
- индивидуальные предприниматели;
- физические лица, применяющие специальный налоговый режим «Налог на профессиональный доход»;
- нотариусы, занимающиеся частной практикой;
- адвокаты, учредившие адвокатские кабинеты;
- другие лица, занимающиеся частной практикой;
- филиалы, представительства и подразделения действующих в России иностранных организаций.
При этом обязанность возникает не в виде требования абсолютно всех перечисленных лиц регулярно сдавать любые статистические формы, а в отношении тех респондентов и тех наблюдений, которые предусмотрены системой официального статистического учета. Сам закон о государственной статистике уже предусматривает соответствующие категории респондентов.
Отдельно постановление № 1133 закрепляет, что сведения о соответствующих респондентах включаются в единый реестр респондентов.
Что изменится для самозанятых
Одно из наиболее заметных изменений касается граждан, применяющих налог на профессиональный доход.
Для самозанятых закрепляется обязанность безвозмездно предоставлять первичные статистические данные, связанные с их предпринимательской деятельностью, если в отношении них проводится соответствующее федеральное статистическое наблюдение. Аналогичный подход установлен для нотариусов, адвокатов и других лиц, занимающихся частной практикой.
Здесь важно разделять налоговую и статистическую обязанности. Наличие статуса самозанятого само по себе не означает, что гражданин должен постоянно заполнять все существующие статистические формы. Речь идет о предоставлении данных при проведении в отношении него федерального статистического наблюдения.
Для малого бизнеса предусмотрен упрощенный порядок
Для субъектов малого и среднего предпринимательства сохраняется принцип упрощенного предоставления первичных статистических данных.
Одновременно постановление № 1133 предусматривает цифровой механизм сбора статистических данных при проведении федеральных статистических наблюдений за деятельностью субъектов малого предпринимательства. Такой сбор должен осуществляться через цифровую платформу в соответствии с установленными перечнями первичных статистических показателей.
Это принципиально важно для МСП: цифровизация статистики не должна означать механическое увеличение количества отчетов. Напротив, новая модель предполагает переход к сбору конкретных показателей через единую цифровую инфраструктуру.
Единый реестр форм и показателей вместо поиска актуальной формы
Для бизнеса одним из наиболее практичных изменений станет появление единого реестра форм и показателей.
Первичные статистические данные будут предоставляться:
- по утвержденным формам федерального статистического наблюдения;
- и/или по установленным первичным статистическим показателям;
- в сроки и с периодичностью, указанными в соответствующей форме или едином реестре.
Формы, указания по их заполнению, статистические показатели и правила их представления должны доводиться до респондентов через единый реестр и официальные информационные ресурсы.
Для бизнеса это означает необходимость перестраивать внутренний контроль статистической отчетности. Важным становится не только наличие готового отчета, но и способность оперативно определить, какие именно показатели, в каком формате и в какой срок необходимо передать.
Статистическая отчетность будет электронным документом с УКЭП
Еще одно существенное изменение касается способа предоставления первичных статистических данных.
Согласно обновленной редакции Положения, данные предоставляются в форме электронного документа, подписанного усиленной квалифицированной электронной подписью (УКЭП), если иное не установлено законодательством. Форматы представления данных должны размещаться в едином реестре форм и показателей и на официальных сайтах субъектов официального статистического учета.
Поэтому компаниям необходимо заранее проверить не только наличие электронной подписи, но и организационный процесс ее использования: кто отвечает за статистику, кто имеет право подписывать документы и кто контролирует отправку.
Постановление отдельно устанавливает, что руководитель юридического лица может самостоятельно предоставлять первичные статистические данные либо назначить для этого уполномоченных сотрудников.
Уведомления будут приходить в цифровые кабинеты
Меняется и механизм информирования респондентов.
Субъекты официального статистического учета смогут информировать респондентов о проведении федерального статистического наблюдения через личные кабинеты в государственных информационных системах, в том числе на цифровой платформе, а также через подсистему единого личного кабинета на портале госуслуг и официальные сайты. Дополнительно могут использоваться электронная почта и другие средства связи.
Для бизнеса это означает, что контроль статистических обязанностей нельзя будет ограничивать календарем бухгалтера. Необходимо отслеживать сообщения в соответствующих государственных информационных системах и личных кабинетах.
Ошибки в статистике: установлен трехдневный срок
Постановление № 1133 подробно регламентирует порядок работы с ошибками.
Если при обработке полученных данных будут выявлены арифметические или логические ошибки либо нарушения указаний по заполнению формы, респондент должен быть уведомлен об этом в течение трех рабочих дней со дня обнаружения ошибки.
После получения уведомления или самостоятельного выявления ошибки респондент должен предоставить исправленные данные также не позднее трех рабочих дней, приложив соответствующее обоснование.
При этом недостоверными статистическими данными будут считаться данные с нарушениями или ошибками, которые не были устранены в установленном порядке.
Для бизнеса это усиливает значение внутренней проверки данных до их отправки. Ошибка в статистическом отчете становится не просто технической проблемой заполнения формы — ее необходимо своевременно обнаружить и исправить.
Почему автоматизация статистических данных становится важнее
Переход к цифровой статистике показывает общую тенденцию: государственные информационные системы все чаще получают сведения не из одного источника, а из разных бизнес-процессов предприятия.
На практике необходимые показатели могут формироваться в учетной системе, на складе, в производстве, при работе с маркированной продукцией, в документообороте и других информационных системах.
Поэтому одна из главных задач бизнеса — обеспечить целостность первичных данных.
Если информация о количестве товара в учетной системе отличается от фактического складского остатка, документы формируются отдельно от операций склада, а данные о маркировке хранятся в другом контуре, подготовка статистической отчетности превращается в ручную сверку нескольких источников.
Именно здесь становится востребована автоматизация АО АСП.
Как автоматизация АСП помогает подготовить данные бизнеса
Интеграционные продукты АО АСП позволяют автоматизировать различные участки работы с данными предприятия, которые формируют основу для последующего учета и отчетности.
Например, АСП.Склад WMS обеспечивает обмен данными с учетными системами. В базе знаний АО АСП указана возможность двустороннего обмена с учетной системой, включая работу с заказами, поставками, инвентаризацией и другими складскими операциями. При этом WMS может использовать отдельную базу данных, не нагружая основную учетную систему.
Отдельно предусмотрена автоматизированная выгрузка номенклатуры и документов из 1С или любой другой учетной системы в АСП.Склад WMS.
На складе данные могут обрабатываться непосредственно через ТСД. Например, перед приемкой документ поступления выгружается из 1С в АСП.Склад WMS и распределяется на мобильные устройства, после чего выполняется синхронизация данных.
АСП.Маркировка как часть цифрового контура
Для предприятий, работающих с маркированной продукцией, источником данных становится также система маркировки.
В интеграционной инфраструктуре АО АСП предусмотрен отдельный продукт АСП.Маркировка, а база знаний компании рассматривает его во взаимосвязи с другими интеграционными решениями. Это позволяет рассматривать автоматизацию не как отдельную программу для подготовки статистического отчета, а как часть единой цифровой цепочки предприятия: данные о товаре формируются в учетной системе, проходят через производственные, складские и маркировочные операции и далее могут использоваться в других бизнес-процессах.
При этом важно не смешивать понятия: АСП.Маркировка или АСП.Склад WMS не заменяют государственную систему статистического учета и не являются сервисом сдачи статистической отчетности. Их задача заключается в автоматизации и структурировании бизнес-операций, из которых предприятие получает первичные данные.
Что бизнесу стоит сделать уже сейчас
Постановление № 1133 предусматривает дальнейший переход к цифровой модели, поэтому компаниям имеет смысл заранее подготовить внутренние процессы.
1. Определить ответственного за статистическую отчетность
Необходимо закрепить сотрудника, который будет контролировать уведомления, формы, сроки, корректность данных и наличие УКЭП.
2. Проверить источники статистических показателей
Следует определить, откуда берется каждый показатель: 1С, ERP, WMS, производственная система, система маркировки или другие информационные ресурсы.
3. Исключить ручное дублирование данных
Если один и тот же показатель несколько раз переносится сотрудником между программами, возрастает вероятность арифметической и логической ошибки.
Интеграция учетной системы с АСП.Склад WMS, например, позволяет автоматизировать обмен номенклатурой и документами и организовать передачу складской информации между системами.
4. Организовать контроль расхождений
Важно регулярно сопоставлять данные учетной системы с фактическими операциями. Особенно это актуально для запасов, производства, отгрузок и маркированной продукции.
5. Подготовить электронное подписание
Поскольку обновленная редакция предусматривает предоставление статистических данных в форме электронного документа с УКЭП, необходимо заранее определить порядок подписания и ответственных лиц.
6. Следить за переходными сроками
Постановление опубликовано 7 сентября 2026 года, однако отдельные положения начнут применяться только с 1 января 2028 года. Поэтому бизнесу важно не смешивать дату публикации документа с датой вступления в действие каждой конкретной нормы.
Что означает новая система для бизнеса
Переход на цифровую статистическую отчетность — это не только изменение способа отправки форм. Государство формирует инфраструктуру, в которой респондент, статистическое наблюдение, форма, показатель, срок и электронный документ должны быть связаны между собой в единой цифровой среде.
Для крупных компаний это повышает требования к интеграции информационных систем. Для малого бизнеса — создает предпосылки для более простого сбора статистических показателей через цифровую платформу.
При этом качество статистической отчетности будет напрямую зависеть от качества первичных данных внутри самого предприятия. Если сведения о товарах, остатках, поставках, производстве и отгрузках формируются автоматически и синхронизируются между системами, подготовка отчетности становится контролируемым процессом, а не ручным поиском информации по разным программам.
Автоматизация АСП в этой модели может использоваться как один из элементов цифрового контура предприятия: АСП.Склад WMS помогает организовать обмен с учетной системой и автоматизировать складские операции, а другие интеграционные продукты АО АСП позволяют выстраивать связанные процессы работы с маркировкой, электронным документооборотом и государственными информационными системами.
Главный практический вывод для бизнеса заключается в том, что готовиться к новой модели статистической отчетности стоит не с момента появления конкретной формы, а заранее — с упорядочивания первичных данных, интеграции информационных систем и автоматизации операций, из которых эти данные формируются.
С уважением к Вашему делу, Ника Виноградова
Источники:
- Оfd24
- Постановление Правительства РФ от 07.09.2026 № 1133 «О внесении изменений в некоторые акты Правительства Российской Федерации».
- Федеральный закон от 29.11.2007 № 282-ФЗ «Об официальном статистическом учете и системе государственной статистики в Российской Федерации».
- База знаний АО АСП: материалы по АСП.Склад WMS и интеграции с учетными системами.


